

No se han observado indicadores macroeconómicos que propicien el entusiasmo en el mercado. Además, se avecinan desafíos significativos: se prevén menores liquidaciones de divisas hasta 2027, un año electoral complicado y volátil, y altos montos de deuda que vencen en el corto plazo.
Este lunes, el mercado financiero argentino permaneció cerrado por la conmemoración de un nuevo aniversario del Paso a la Inmortalidad del General José de San Martín, mientras que los bonos soberanos en dólares de Argentina en Wall Street registraron una caída promedio del 0,6%. Según datos de Reuters, el Global 2030 (GD30) se redujo en un 0,3%; el Global 2038 (GD38) disminuyó un 0,6%; y el Global 2035 (GD35) cayó un 0,8%.
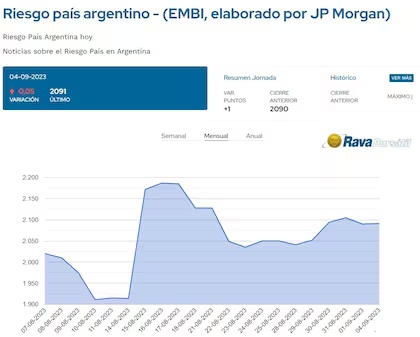
En línea con este panorama, el riesgo país argentino se posicionó cerca de los 500 puntos básicos, alcanzando 489 puntos, lo que representa un incremento de 15 unidades. Este indicador de JP Morgan mide la disparidad de tasas en relación con los bonos del Tesoro estadounidense y marca su nivel más alto desde el 10 de junio.
Los bonos en dólares, conocidos como Bonares y Globales, registran una pérdida promedio del 3% durante agosto, mientras que el riesgo país ha aumentado más de 50 puntos en este periodo.
“Tras varios meses en niveles superiores a sus pares emergentes, los bonos argentinos han corregido y el mercado ha vuelto a enfocar su atención en los fundamentos locales, en un contexto de actividad que sigue sin consolidarse y con un 2027 que empieza a vislumbrarse”, analizó un experto de Cohen Aliados Financieros.
“Si bien el tipo de cambio mayorista se ha mantenido en torno a $1.492 en los días recientes, esta estabilidad no se ha extendido a otros activos locales: el mercado de acciones continuó ajustándose a la baja y el riesgo país prosiguió su escalada”, expuso GMA Capital en su informe. Agregaron que, mientras el promedio de los emergentes se mantuvo relativamente estable y los bonos del Tesoro estadounidense no mostraron movimientos significativos, la debilidad de los bonos argentinos parece responder más a razones particulares que a un choque externo.
La cautela en el ámbito financiero también afectó a los bonos norteamericanos, especialmente a raíz del déficit fiscal de la administración federal, lo que resultó en una disminución de precios y un aumento en la rentabilidad, que alcanzó niveles máximos en dos décadas. El rendimiento del bono del Tesoro a 10 años se situó en 4,72% anual, mientras que los bonos a cinco años rondaron el 4,38% y los plazos más largos, a 20 y 30 años, se acercaron al 5,31%.
“El contraste se vuelve aún más claro al analizar la evolución durante el año. El GD35 había logrado un retorno directo del 9% en julio, superando tanto a Ecuador como al promedio de los emergentes. Desde ese punto máximo, su precio ha caído considerablemente, casi eliminando la ventaja que había acumulado a inicios de año”, explicó GMA Capital. Asimismo, indicaron que “este movimiento representa un cambio de tendencia. En el primer semestre, Argentina era una de las historias más positivas dentro de la deuda emergente y había logrado una fuerte compresión de spreads. Actualmente, esta dinámica está revirtiéndose y los bonos argentinos están perdiendo terreno”.
Especialistas de IEB señalaron que “la renta fija argentina se ha desacoplado de la volatilidad mostrada en el ámbito internacional”. Aclararon que “las razones detrás de este fenómeno no son claras ni unidimensionales, pareciendo ser el resultado de una menor aversión al riesgo provocada por el endurecimiento de las condiciones financieras globales, así como por encuestas electorales que reflejan disminución en la aprobación del oficialismo ante las próximas elecciones; el discurso público está muy enfocado en la contienda electoral de octubre próximo, y los datos de actividad evidencian una economía a dos velocidades”.
La Consultora 1816 agregó que “marcar los $1.500 como techo de corto plazo ha impactado negativamente en la dinámica de la deuda en dólares, que ha mostrado un desempeño reciente por debajo de sus pares emergentes. La situación de los bonos en dólares y de acciones también podría estar relacionada con encuestas que indican que la aprobación de Milei ha tocado mínimos históricos en su gestión. Además, los datos de actividad fortalecen la percepción de una economía profundamente heterogénea, con sectores intensivos en mano de obra que aún no se recuperan del todo.
