

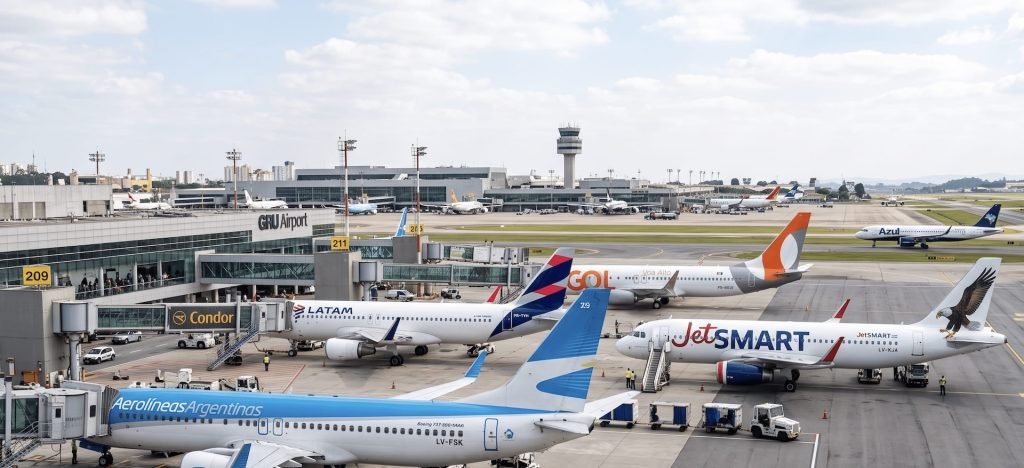
El ranking regional está encabezado por Brasil, con 235 millones de pasajeros, seguido por México, con 191 millones, y Colombia, con 100 millones. Argentina aparece en el cuarto lugar, por delante de Perú, que registra 43 millones, y Chile, con 36 millones.
La diferencia se hace evidente al calcular la cantidad de pasajeros por habitante. Argentina alcanza un promedio de 1,09 pasajeros anuales por persona y ocupa el noveno lugar entre los mercados latinoamericanos analizados. Panamá encabeza la comparación, con 4,59 pasajeros por habitante, seguido por Colombia, con 1,87; Chile, con 1,84; República Dominicana, con 1,71; Costa Rica, con 1,68; México, con 1,45; y Perú, con 1,25.
La brecha también se observa frente a países desarrollados. España registra 6,51 pasajeros por habitante y Estados Unidos alcanza 5,69.
En el tráfico internacional, Argentina contabilizó 16 millones de pasajeros durante 2025. Al relacionar ese número con la población, el indicador cae a 0,34 pasajeros internacionales por habitante, lo que ubica al país en el undécimo puesto entre los mercados considerados.
Dentro de América Latina, República Dominicana presenta el mayor indicador, con 1,71 pasajeros internacionales por habitante. Le siguen Costa Rica, con 1,62; Uruguay, con 0,67; El Salvador, con 0,65; y Chile, con 0,62.
Las proyecciones para las próximas décadas muestran, al mismo tiempo, un fuerte crecimiento esperado del transporte aéreo regional. Se estima que América Latina y el Caribe pasarán de unos 809 millones de pasajeros este año a alrededor de 1.500 millones en 2045, con una expansión promedio del 3,1% anual a largo plazo.
Para acompañar ese crecimiento, la infraestructura aeroportuaria de la región requeriría inversiones por unos US$178.000 millones hasta 2055. El desembolso anual necesario se ubicaría entre US$3.400 millones y US$8.700 millones.
A nivel mundial, las necesidades de infraestructura serían todavía mayores, con una estimación superior a los US$4 billones hasta 2055. El tráfico global podría alcanzar los 10.000 millones de pasajeros durante este año y acercarse a los 20.000 millones hacia 2047.
Uno de los principales desafíos para América Latina y el Caribe es la recuperación de la conectividad regional. Aunque la zona tuvo una rápida recuperación del tráfico después de la pandemia, todavía no recuperó la cantidad de conexiones entre ciudades que tenía anteriormente.
Según las estimaciones presentadas, se perdió aproximadamente el 20% de los pares de ciudades que estaban conectados antes de la pandemia. El retroceso resulta especialmente visible en algunos aeropuertos regionales de Perú, Ecuador y Chile, donde la conectividad interna continúa siendo limitada.
Frente a esta situación, desde el sector aeroportuario se plantea la necesidad de avanzar hacia una mayor apertura y desregulación del transporte aéreo para recuperar conexiones y favorecer el crecimiento de la actividad.
Otro de los aspectos analizados fue el peso de los cargos aeroportuarios y los impuestos sobre el precio de los pasajes. En los vuelos nacionales, estos conceptos representan en Argentina alrededor del 4% del valor del ticket, una proporción similar a la de Brasil y menor que la de Colombia y Chile, donde llega al 8%.
En los vuelos internacionales, la situación cambia. Los cargos aeroportuarios y tributos representan aproximadamente el 7% del precio de los pasajes en Argentina. El porcentaje supera al de Brasil, que registra un 1%, y al de Chile, con un 3%, aunque se mantiene por debajo del 6% correspondiente a Colombia.
A nivel internacional, los cargos aeroportuarios representan alrededor del 4,3% de los costos operativos de las aerolíneas. En América Latina y el Caribe, la proporción asciende al 5,5% cuando también se incorporan las tasas vinculadas al control aéreo.
Estas tarifas no son fijadas directamente por los operadores aeroportuarios, sino por los organismos reguladores de cada país. Los aeropuertos funcionan bajo distintos esquemas de concesión y supervisión estatal, mientras que las autoridades revisan los costos operativos y los planes de inversión antes de autorizar modificaciones tarifarias.
En la región, la tarifa aeroportuaria promedio ronda los US$9 por pasajero y representa menos del 10% del precio final de un pasaje. Las aerolíneas afrontan ese costo y luego lo trasladan al valor del ticket como parte de la estructura tarifaria.
En Argentina, este esquema también quedó reflejado en el nuevo acuerdo alcanzado entre el Estado nacional y el concesionario privado encargado de los servicios aeroportuarios. La concesión de 35 aeropuertos fue extendida hasta 2049, con una posibilidad de prórroga hasta 2056.
El acuerdo contempla inversiones por US$600 millones a cargo de la empresa, de las cuales el 75% deberá ejecutarse antes de 2031. La renegociación fue formalizada mediante una Decisión Administrativa publicada en el Boletín Oficial.
El nuevo esquema no contempla aumentos de tarifas y establece una tasa interna de retorno de referencia del 14,3%, con el objetivo de recomponer el equilibrio económico-financiero afectado por la pandemia, sin establecer una rentabilidad garantizada.
Además, la compañía no podrá acceder mediante esta extensión a los beneficios del Régimen de Incentivos para las Grandes Inversiones. Las obras y desembolsos comprometidos deberán ser verificados mediante una auditoría internacional antes de junio de 2027.
