

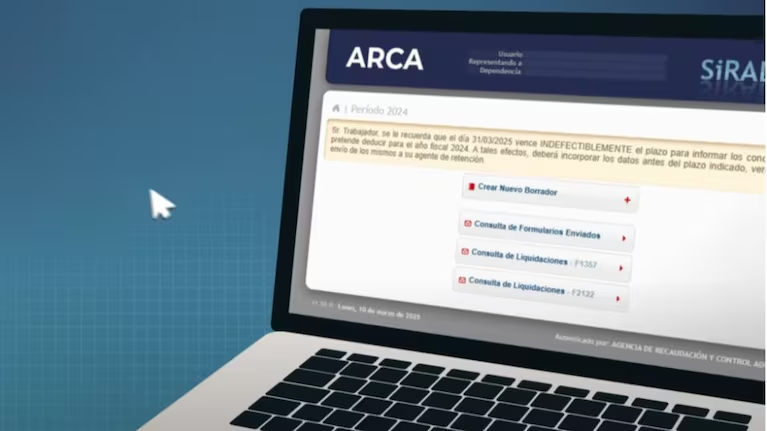
Una especialista en impuestos explicó cómo funciona el régimen de deducciones para los trabajadores en relación de dependencia, qué gastos pueden computarse y cuáles son los límites que deben tenerse en cuenta. También detalló qué procedimiento corresponde seguir cuando el organismo fiscal detecta una inconsistencia.
Los empleados pueden cargar gastos, deducciones y cargas familiares en distintos momentos y sin una cantidad máxima de presentaciones. Cuando las deducciones son aceptadas y se encuentran dentro de los límites establecidos, permiten reducir la retención del Impuesto a las Ganancias.
Entre los conceptos que pueden informarse se encuentran las cargas familiares, como el estado civil y los hijos, además de determinados gastos educativos vinculados con esas personas, siempre que cumplan las condiciones para ser consideradas cargas del contribuyente.
En el caso del cónyuge, no es posible computarlo como carga familiar si trabaja y obtiene ingresos superiores al mínimo no imponible correspondiente. Para los hijos, uno de los padres puede computar el 100% de la deducción siempre que el otro no la aplique. También existe la posibilidad de dividirla en partes iguales, con un 50% para cada progenitor, pero no se permite computar dos veces el mismo beneficio.
Las deducciones tienen diferentes condiciones. Algunas cuentan con topes fijos, otras se calculan como un porcentaje, algunas están vinculadas al mínimo no imponible y otras no tienen límite específico.
Entre los conceptos con un límite fijo se encuentran los intereses hipotecarios. En este caso, se pueden deducir hasta $20.000 por año, independientemente del monto efectivamente abonado. Por ejemplo, aunque una persona haya pagado $21.000 o $1 millón en intereses, el monto computable será de $20.000.
En el caso de los alquileres, cuando el contrato se encuentra correctamente registrado, el empleado puede deducir el 40% del importe mensual, con el límite establecido en función del mínimo no imponible anual. Además, existe una deducción adicional equivalente al 10% del alquiler que puede ser utilizada por ambos integrantes de la pareja, siempre que se cumplan las condiciones y el contrato esté registrado ante ARCA.
También existen límites específicos para los trabajadores de casas particulares, que se encuentran vinculados al mínimo no imponible.
Uno de los conceptos que puede generar cuestionamientos es el relacionado con la indumentaria y las herramientas utilizadas para trabajar. Estos gastos no tienen un tope fijo, pero deben estar destinados exclusivamente a la actividad laboral.
De esta manera, pueden incluirse determinados elementos de uso exclusivamente profesional, como un calzado de goma o un casco. En cambio, una prenda de vestir que también pueda utilizarse fuera del ámbito laboral no cumple con ese requisito, salvo que se trate de un uniforme provisto por el empleador.
Si ARCA cuestiona una deducción, la forma de corregir la situación depende del momento en que se produzca la objeción.
Si el organismo impugna un gasto durante el período en el que todavía es posible modificar el SIRADIG, el empleado puede eliminar la deducción observada para que el empleador la tenga en cuenta en el siguiente ajuste de la retención.
La situación cambia cuando el cuestionamiento se produce una vez vencido el plazo para presentar o modificar el SIRADIG. En ese caso, el contribuyente ya no puede modificar la información original y debe presentar una declaración jurada en la que ajuste el impuesto determinado por el empleador y abone la diferencia que corresponda.
El formulario SIRADIG puede completarse desde el 1° de enero del año fiscal hasta el 31 de marzo del año siguiente. Una vez finalizado ese período, ya no es posible realizar modificaciones sobre la información presentada al empleador.
Mientras el plazo permanece abierto, los errores o excesos en las deducciones pueden corregirse. Una vez vencido, cualquier modificación que implique un mayor impuesto puede generar intereses y, eventualmente, sanciones.
Cuando ARCA detecta una diferencia y el contribuyente debe realizar el ajuste fuera del período habilitado para modificar el SIRADIG, debe presentar una declaración jurada con la información correcta. Esto puede derivar en un impuesto a pagar, debido a que el empleador no contempló la corrección al momento de calcular las retenciones sobre el salario.
La situación genera además una mayor carga administrativa para el trabajador, que debe realizar una declaración jurada que habitualmente no presenta por su cuenta. A esto se suma un costo financiero, ya que pueden corresponder intereses por el impuesto que debió haberse retenido previamente. También existe la posibilidad de que ARCA determine una sanción, según el caso.
Para los profesionales que asesoran a los contribuyentes, una fiscalización de este tipo implica revisar cada deducción para determinar si cumple con los requisitos establecidos por la normativa, incluidos los topes, la documentación respaldatoria, la registración de los contratos de alquiler y la relación exclusiva con la actividad laboral cuando se trate de indumentaria o herramientas.
También deben determinar en qué etapa se encuentra el cuestionamiento fiscal, ya que esto permite establecer si todavía es posible corregir el SIRADIG o si resulta necesario presentar una declaración jurada. En este último caso, corresponde calcular la diferencia de impuesto, los intereses desde el momento en que debió realizarse la retención y el eventual impacto de una sanción.
